Presupuesto de gestión de residuos 2027: qué costes debería revisar tu empresa
El presupuesto gestión residuos suele construirse tomando como referencia las facturas del año anterior. El problema es que este método también traslada al ejercicio siguiente las ineficiencias que ya estaban presentes: demasiadas recogidas, contenedores infrautilizados, horas de manipulación o espacio ocupado sin necesidad.
Antes de cerrar 2027, conviene revisar el coste completo del sistema y preguntarse qué partidas pueden optimizarse.
Las recogidas deberían revisarse primero
No basta con saber cuántas se hicieron. Hay que conocer cuánto material salió en cada una.
Si el peso medio es bajo, puede existir margen para reducir servicios mediante compactación. La guía sobre recogidas demasiado frecuentes permite calcular este indicador.
Revisa también los contenedores alquilados
Una empresa puede llevar años pagando recipientes que solo necesita durante campañas determinadas. Analiza si su capacidad está bien ajustada y si todos siguen siendo necesarios tras introducir cambios de separación o compactación.
Las horas del personal pertenecen al presupuesto
Plegar cajas, mover bolsas y reorganizar contenedores son tareas con un coste. Si dos trabajadores dedican media hora diaria, esa actividad acumula cientos de horas a lo largo del año.
Cuánto vale el espacio ocupado
Los residuos compiten con mercancía, preparación de pedidos y producción. Si diez metros cuadrados están permanentemente ocupados por cajas, existe un coste de oportunidad.
Antes de ampliar la superficie, revisa si el almacén de residuos está saturado realmente por falta de espacio o por baja densidad.
Qué inversiones valorar para 2027
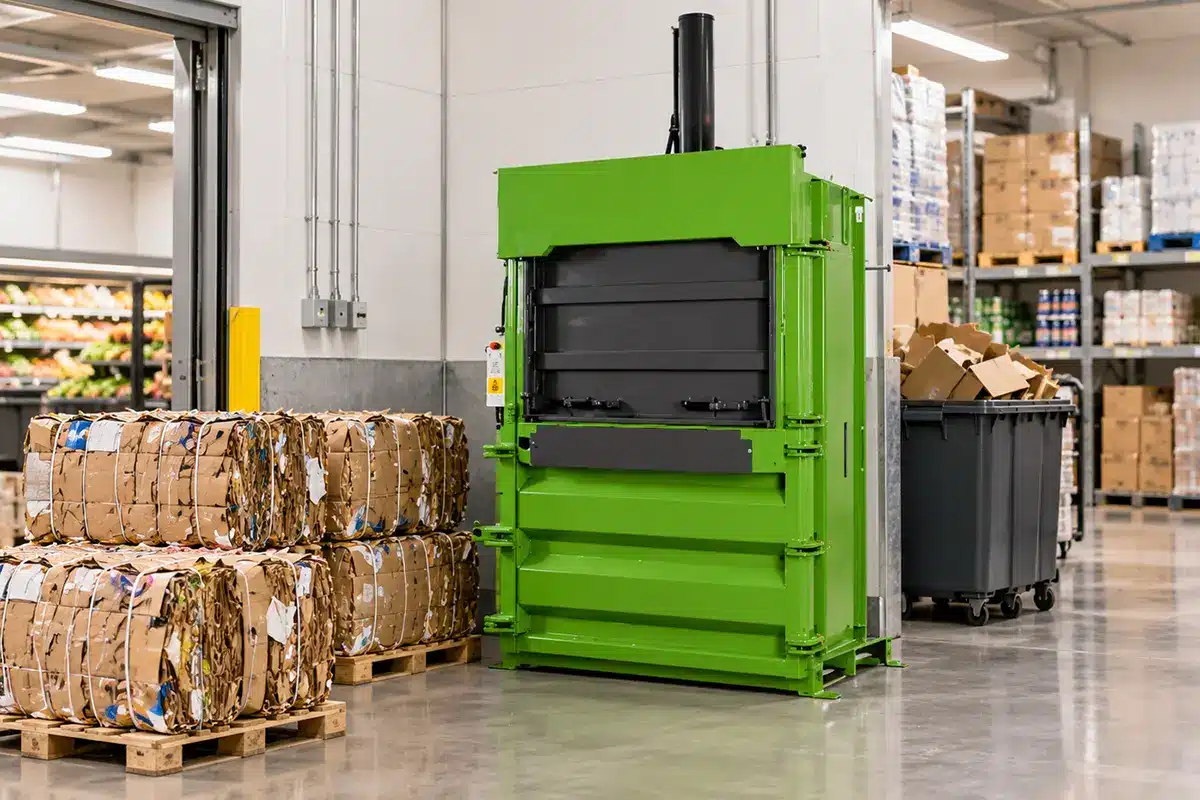
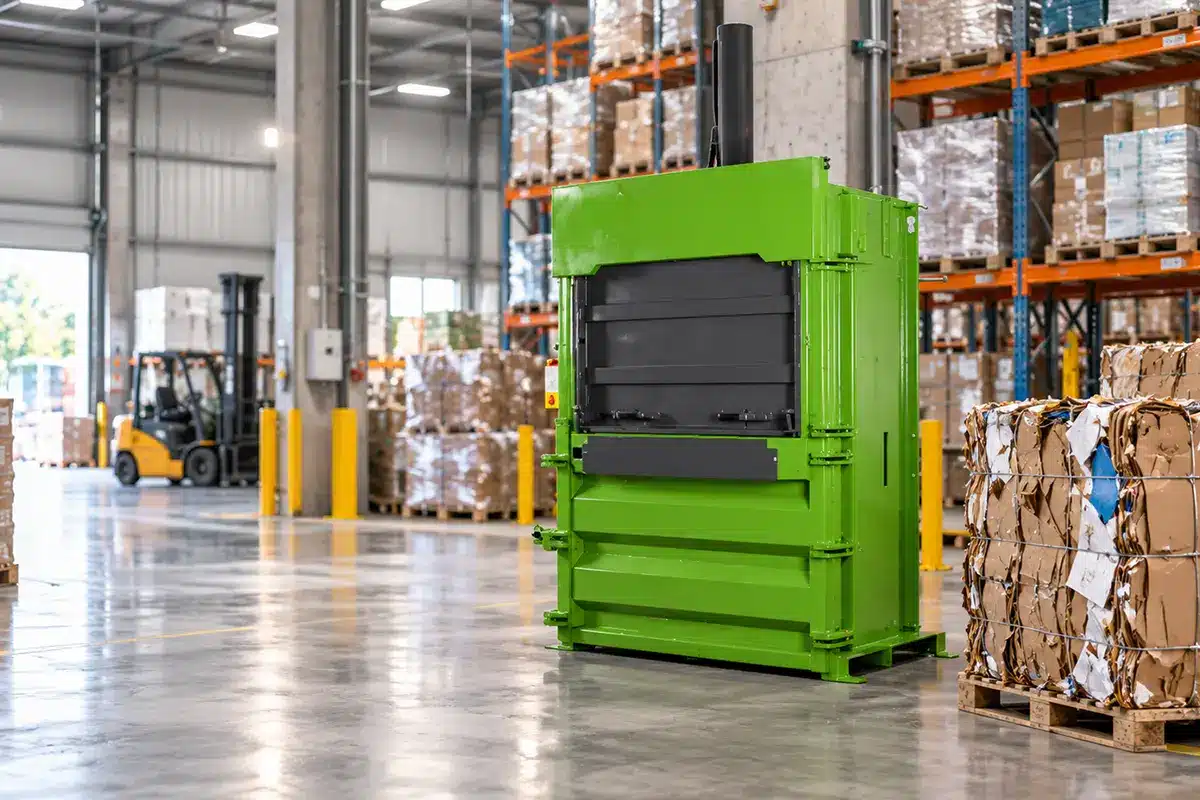
Si una empresa genera cantidades moderadas de cartón y plástico, puede estudiar una V8 o V16.
Para volúmenes elevados, la V50 produce balas de mayor formato. En flujos industriales continuos, la H60A o la H80 permiten trabajar con escalas superiores.
El marco de 2027 también exige mirar más allá del coste
El PEMAR 2025-2035 establece el marco estatal para avanzar en los objetivos de prevención, recogida separada y valorización. Por eso, el presupuesto debería combinar eficiencia económica y capacidad para mantener correctamente separados los distintos materiales.
Presupuesto gestión residuos: no copies el gasto del año anterior
El presupuesto gestión residuos debe reflejar cómo funcionará la empresa en 2027, no simplemente cuánto gastó en 2026.
El primer paso puede ser realizar un diagnóstico de residuos de la empresa y utilizar los resultados para priorizar inversiones.
Solicita un estudio a LCC antes de cerrar el presupuesto y comprueba qué partidas pueden reducirse mediante una mejor compactación y logística.
Preguntas frecuentes sobre el presupuesto de residuos
¿Qué costes debe incluir?
Recogidas, tratamiento, contenedores, mano de obra, espacio, equipos, mantenimiento, energía y consumibles.
¿Cómo saber si pago demasiadas recogidas?
Compara el número de servicios con el peso transportado en cada retirada.
¿Debe contabilizarse el espacio?
Sí. Los metros cuadrados utilizados permanentemente por residuos tienen un coste económico.
¿Cuándo presupuestar una compactadora?
Cuando pueda reducir recogidas, espacio o manipulación en una cantidad suficiente para justificar su coste.
¿Qué papel tiene el PEMAR 2025-2035?
Es el marco estatal que orienta la política de residuos en España durante la próxima década y refuerza, entre otros aspectos, la recogida separada y la valorización.